
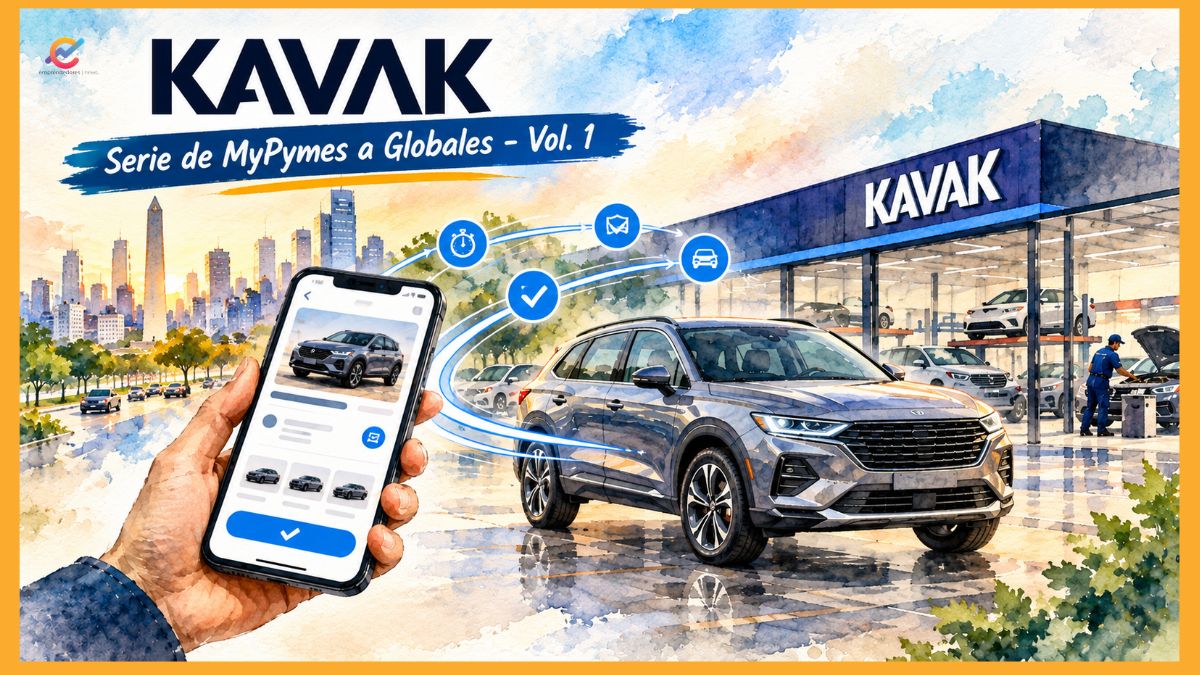
Conoce la historia de Kavak, la MiPyME que transformó la compraventa de autos usados. Descubre su expansión global, financiamiento y reorganización estructural.
Surgimiento del proyecto
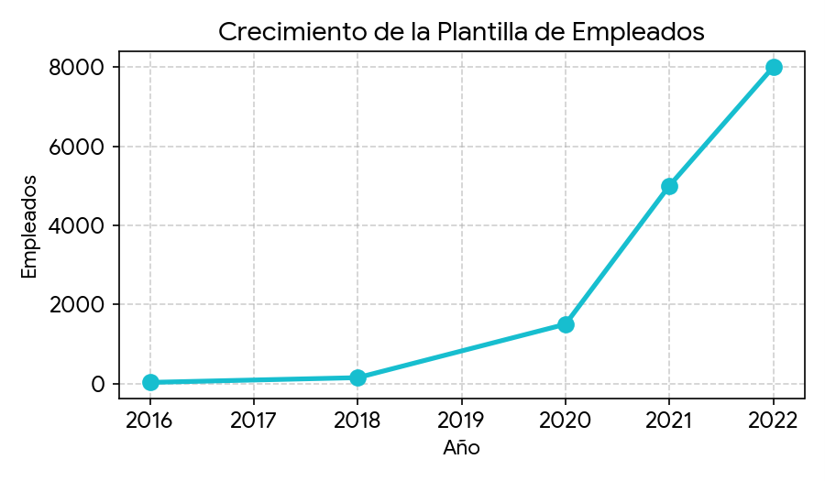
La idea de Kavak nació en 2016 cuando Carlos García Ottati experimentó en carne propia lo frustrante y peligroso que podía ser comprar y vender un auto usado en América Latina. Comenzaron como una microempresa con solo 3 autos en un pequeño lote y una plataforma web muy básica en México. El objetivo era formalizar un mercado dominado por la informalidad y el fraude. Los primeros meses fueron sumamente difíciles, operando con un capital semilla ajustado y convenciendo a los primeros clientes de confiar en una transacción 100% digital para un bien tan costoso.
Cómo dieron el gran paso
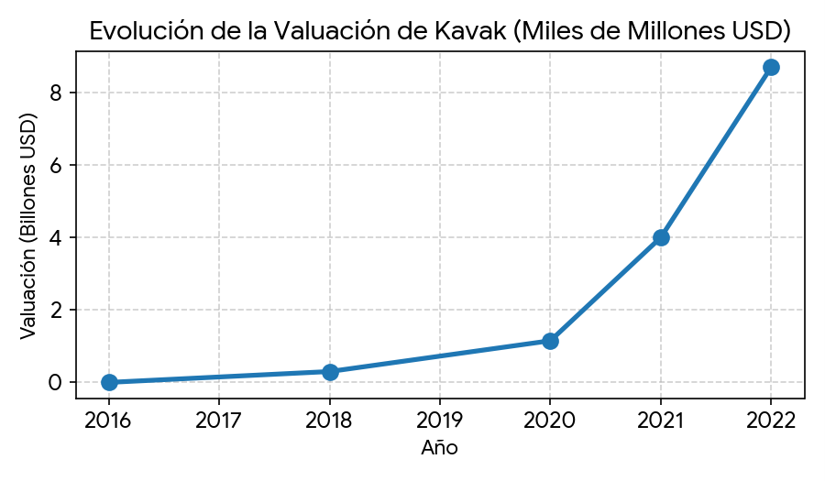
El salto de MiPyME a gigante se dio cuando lograron integrar un algoritmo de machine learning capaz de valuar vehículos en tiempo real, sumado a la construcción de su primer centro de reacondicionamiento masivo. El verdadero ‘boom’ global ocurrió tras rondas de inversión masivas (Serie C, D y E), atrayendo a fondos como SoftBank y Founders Fund. Con una inyección de más de $700 millones en 2021, Kavak no solo dominó México, sino que escaló a Argentina, Brasil y logró un hito impensable para una startup latina: expandirse a Turquía y Emiratos Árabes Unidos.
Proceso de reorganización interna
Al pasar de 30 a más de 8,000 empleados, la empresa sufrió dolores de crecimiento severos, incluyendo cuellos de botella logísticos y quejas en la atención al cliente. Para solucionarlo, tuvieron que abandonar su estructura hiper-centralizada y adoptar un modelo de ‘células de crecimiento’ por país, con líderes locales empoderados. Invirtieron fuertemente en una reestructuración de su departamento de servicio al cliente, automatizando procesos y creando la iniciativa ‘Kavak Culture’ para retener el espíritu ágil de sus inicios.
Otros detalles clave
El pilar de su rentabilidad futura no es solo vender autos, sino su brazo financiero (Kavak Capital). Al notar que el 60% de sus clientes no calificaba para un crédito tradicional, desarrollaron tecnología de evaluación de riesgo propia. Hoy, una gran parte de sus ventas está financiada internamente. Además, han construido verdaderas ‘ciudades de reacondicionamiento’ capaces de procesar miles de autos al mes.