
Inflación, dólar, tasas y demanda pueden cambiar rápido. 7 decisiones prácticas para preparar una pyme latinoamericana ante la incertidumbre económica
Cuando cambian las tasas, el dólar, los costos, la demanda o las reglas del comercio, una pyme no necesita adivinar el futuro: necesita estar preparada para varios futuros posibles.
Hay algo que el empresario latinoamericano aprendió a fuerza de sobrevivir ciclos económicos: el escenario puede cambiar mucho más rápido que el plan de negocios. Un mes el problema es la inflación; al siguiente, el tipo de cambio. Después aparecen tasas más altas, una caída de la demanda, un proveedor que modifica condiciones o un mercado externo que se cierra.
La respuesta habitual es esperar. Esperar a ver qué pasa. El problema es que la incertidumbre no desaparece porque la empresa deje de mirarla.
En abril de 2026, el Banco Mundial proyectó un crecimiento de 2,1% para América Latina y el Caribe, por debajo del 2,4% registrado en 2025. El organismo señaló que el entorno seguía condicionado por altos costos de financiamiento, demanda externa débil, presiones inflacionarias e incertidumbre comercial y geopolítica. [1]
La pregunta para un emprendedor no debería ser “¿qué va a pasar?”, sino otra mucho más útil: “¿qué pasa con mi empresa si el escenario cambia?”

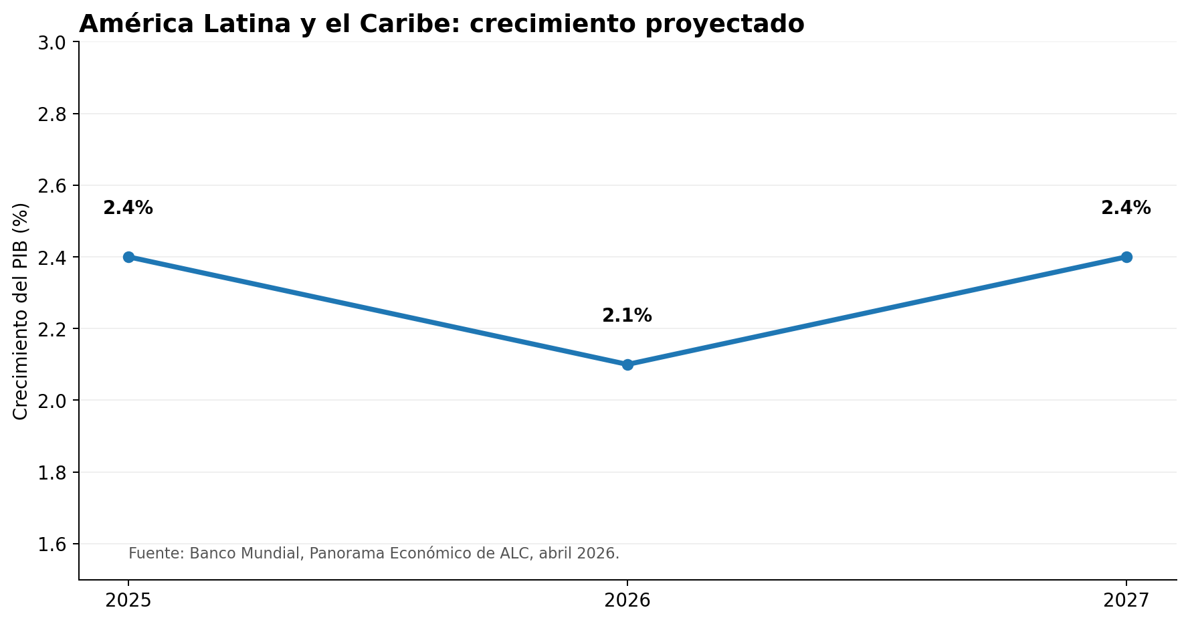
Gráfico 1. El crecimiento regional sigue siendo moderado y con un margen importante de incertidumbre. Fuente: Banco Mundial, abril de 2026.
1. Dejar de trabajar con un solo futuro
Una pyme suele construir sus presupuestos con una sola hipótesis: cuánto venderá, cuánto costará producir, cuánto pagará por financiarse y cuánto quedará de margen. El problema aparece cuando una de esas variables se mueve.
La alternativa no es hacer un modelo financiero de 200 páginas. Es construir tres escenarios sencillos: base, adverso y favorable. El escenario base representa la planificación actual. El adverso responde qué ocurre si las ventas caen, los costos suben o el financiamiento se encarece. El favorable muestra qué podría hacerse si la demanda mejora o aparecen nuevas oportunidades.
El objetivo no es acertar. Es saber de antemano qué decisiones tomaría la empresa en cada caso.
2. El verdadero seguro no es tener razón: es tener liquidez
En los primeros artículos de esta serie apareció el flujo de caja. En un escenario incierto, ese tema se vuelve todavía más importante. La caja funciona como un amortiguador: cuanto menor es el colchón, más sensible es la empresa a cualquier shock.
Una pyme debería conocer su “piso de caja”: el monto mínimo que necesita para pagar salarios, proveedores críticos, impuestos, alquileres, deuda y otros compromisos sin entrar en una situación de emergencia.
La pregunta práctica es sencilla: si durante 30 o 60 días las ventas fueran inferiores a lo esperado, ¿la empresa podría seguir operando? Si la respuesta es no, la vulnerabilidad ya existe aunque el mercado todavía parezca tranquilo.
3. No fijar precios mirando solamente al espejo retrovisor
Cuando cambian los costos o el tipo de cambio, mantener el mismo precio puede significar una reducción silenciosa del margen. Esto es especialmente importante para empresas que compran insumos importados o que tienen costos vinculados al dólar.
El empresario necesita distinguir entre costos fijos, variables, dolarizados y aquellos que pueden renegociarse. También debe conocer qué porcentaje de su precio final representa cada uno. Sin ese mapa, una modificación pequeña en una variable puede terminar comiéndose toda la rentabilidad.
No se trata de subir precios automáticamente. Se trata de saber qué parte del negocio puede absorber un shock y qué parte necesita una respuesta inmediata.
4. El tipo de cambio también es un problema cuando sube y cuando baja
La volatilidad cambiaria suele imaginarse como un escenario en el que la moneda local se deprecia. Pero una apreciación fuerte también puede cambiar la ecuación de un negocio: puede abaratar productos importados, reducir el valor local de ingresos en dólares o modificar la competitividad de un exportador.
Para una empresa, la lección es que el riesgo cambiario no debería analizarse solamente preguntando “¿subirá o bajará el dólar?”. Hay que preguntarse cómo se comporta el margen del negocio ante distintos niveles del tipo de cambio.
5. La incertidumbre también se gestiona con proveedores
Una pyme demasiado dependiente de un único proveedor puede tener un problema aunque nunca haya tenido un atraso. El riesgo aparece cuando un tercero concentra una parte crítica del negocio.
Conviene identificar proveedores únicos, plazos de entrega, productos sin sustituto, exposición a importaciones y capacidad de cambiar de proveedor. En algunos casos, pagar un poco más por una alternativa local o mantener inventario estratégico puede resultar más barato que detener una operación completa.
La misma lógica vale para clientes: depender de uno o dos grandes compradores puede generar una vulnerabilidad comercial que no aparece cuando se mira solamente la facturación total.
6. La mejor estrategia contra la incertidumbre es decidir antes de necesitar decidir
Una empresa resiliente no necesariamente es la que tiene más dinero. Es la que tiene reglas claras para reaccionar.
Por ejemplo: si la caja baja de determinado nivel, se frenan gastos no esenciales. Si el margen bruto cae por debajo de cierto porcentaje, se revisan precios. Si un cliente representa más de una determinada proporción de las ventas, se activa un plan comercial de diversificación. Si el dólar cruza un umbral que afecta al costo, se recalculan presupuestos.
Convertir estas condiciones en reglas evita que cada decisión se tome bajo presión. Es una forma sencilla de transformar incertidumbre en un sistema de gestión.
7. No todo lo incierto es una amenaza
La incertidumbre también abre oportunidades. Una empresa que tiene caja, procesos y capacidad de adaptación puede aprovechar clientes que quedan desatendidos, comprar activos a mejores precios, incorporar talento, entrar en un mercado nuevo o negociar mejores condiciones.
El tablero de incertidumbre que una pyme debería revisar cada mes
- Caja disponible y meses de operación que cubre.
- Porcentaje de costos sensibles al dólar o a precios internacionales.
- Concentración de ventas por cliente.
- Concentración de compras por proveedor.
- Margen bruto por producto o servicio.
- Deuda, tasa y vencimientos de los próximos 12 meses.
- Pedidos, cotizaciones y ventas esperadas para los próximos 90 días.
- Escenario adverso: qué pasa si las ventas caen 10%, los costos suben 10% o el financiamiento se encarece.
La pyme que no adivina el futuro, pero se prepara para él
El empresario no controla las tasas internacionales, la política comercial de las grandes potencias, el precio de los commodities ni el clima. Tampoco necesita hacerlo.
Lo que sí puede controlar es el nivel de caja, la estructura de costos, la concentración de clientes, la exposición cambiaria, el endeudamiento, la velocidad con la que puede ajustar precios y la capacidad de cambiar de proveedor o de mercado.
En un entorno incierto, la pregunta más importante no es si la economía será buena o mala. Es si la empresa tiene suficiente margen de maniobra para seguir tomando decisiones cuando el escenario deje de parecerse al plan.
Porque una pyme no necesita predecir la próxima crisis. Necesita llegar a ella —si ocurre— con opciones.