
Las pymes latinoamericanas enfrentan una enorme brecha de financiamiento. Claves para elegir entre crédito, factoring, capital propio e inversión
Para muchas pymes, el problema no es tener una buena idea ni encontrar clientes: es conseguir el capital adecuado, en el momento adecuado y sin entregar más de lo necesario a cambio.
«Tengo ventas, tengo clientes, tengo un buen negocio. ¿Por qué nadie me presta?«
Es una de las preguntas más frustrantes para cualquier empresario. La pyme que necesita capital suele llegar a la institución financiera con una historia que parece lógica: tiene clientes, facturación y un proyecto para crecer. Sin embargo, el crédito no se decide únicamente por el entusiasmo del emprendedor ni por el potencial de una oportunidad. Se decide a partir del riesgo, la capacidad de repago, la información disponible y las garantías.
Y allí aparece una de las grandes paradojas de América Latina: las micro, pequeñas y medianas empresas representan el 99% de las firmas de la región y emplean alrededor de dos tercios de la fuerza laboral, pero enfrentan la segunda mayor brecha de financiamiento del mundo. IDB Invest estima esa brecha en casi US$1 billón.
Para el empresario, esto se traduce en una pregunta mucho más concreta: ¿qué tipo de dinero necesita realmente mi empresa?

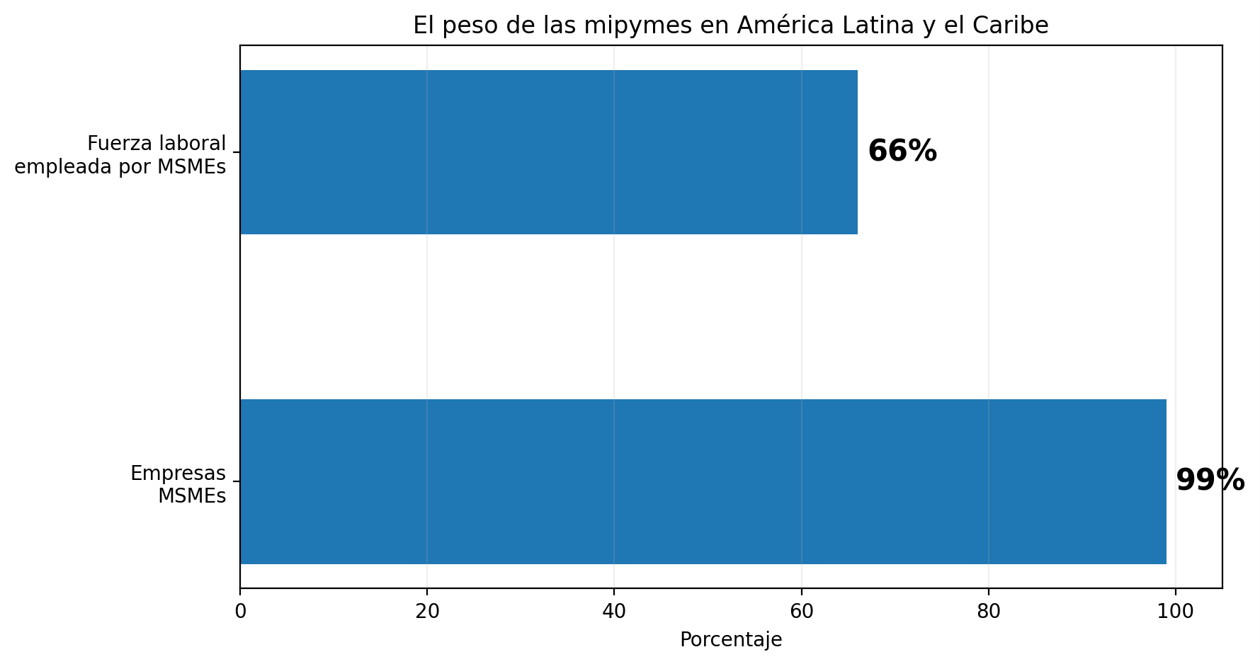
Gráfico 1. Las mipymes representan 99% de las empresas y emplean aproximadamente a dos tercios de la fuerza laboral de la región. Fuente: BID Invest, 2026.
El banco no financia tu sueño: financia una operación que pueda ser repagada
El primer error consiste en presentar una necesidad empresarial en términos demasiado generales: “quiero dinero para crecer”. Un banco, un fondo, un inversor y una fintech no interpretan esa frase de la misma manera.
Un banco puede mirar flujo de fondos, historial crediticio, garantías y estados financieros. Un inversor de capital puede concentrarse en el potencial de crecimiento, el equipo, el mercado y la posibilidad de una salida futura. Un proveedor puede terminar financiando una parte de la operación mediante plazos comerciales. Y una plataforma de factoring puede mirar, entre otras variables, la calidad de las cuentas por cobrar.
Por eso, antes de buscar un crédito conviene definir qué se está financiando: capital de trabajo, inventario, maquinaria, una expansión geográfica, una adquisición, una cuenta por cobrar o una etapa de crecimiento acelerado. Cada necesidad tiene un instrumento que puede encajar mejor o peor.
La brecha de financiamiento no es un problema marginal
El tamaño de la brecha explica por qué muchas empresas viables operan por debajo de su potencial. IDB Invest calcula que las mipymes latinoamericanas enfrentan una brecha de financiamiento cercana a US$1 billón. El problema se vuelve especialmente visible cuando una empresa recibe un pedido grande o encuentra una oportunidad de expansión y descubre que no tiene capital de trabajo para ejecutarla.
La evidencia reciente también sugiere que el crédito puede tener efectos económicos relevantes cuando llega a empresas realmente restringidas. Una revisión publicada por el BID en agosto de 2026, que sintetiza evidencia de evaluaciones de impacto, encuentra efectos medios de aproximadamente 12% en empleo, 18% en ventas y 18% en beneficios, aunque con una heterogeneidad importante entre contextos y programas.
La conclusión no es que endeudarse siempre sea bueno. Es que las restricciones financieras pueden impedir que una pyme convierta una oportunidad comercial en crecimiento efectivo.
Gráfico: una brecha cercana al US$1 billón

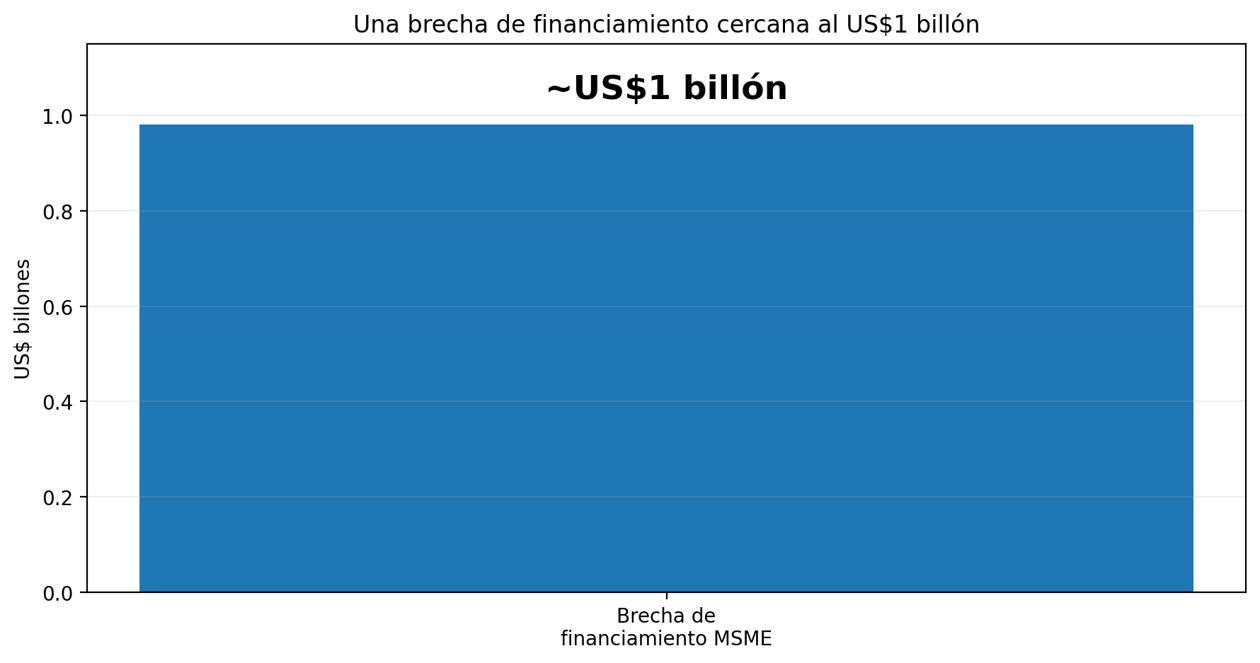
Gráfico 2. Estimación regional de la brecha de financiamiento de las mipymes. Fuente: IDB Invest, 2026.
Cinco caminos para conseguir capital — y lo que realmente estás entregando
1. Crédito bancario. Es una herramienta natural cuando la empresa tiene flujos relativamente previsibles y puede demostrar capacidad de repago. La ventaja es que el empresario no necesariamente cede participación. El costo es el interés, las condiciones y, en algunos casos, las garantías.
2. Factoring o financiamiento sobre cuentas por cobrar. Puede ser útil cuando la empresa factura a buenos clientes pero tiene que esperar demasiado para cobrar. En junio de 2026, un estudio de IDB Invest sobre México estimó que la adopción de reverse factoring estuvo asociada con un aumento de 27% en las ventas. La asociación no demuestra que el instrumento cause por sí solo ese crecimiento, pero ilustra cómo liberar capital inmovilizado puede ampliar la capacidad de vender.
3. Crédito fintech. Las plataformas digitales han ampliado el menú de alternativas para algunas pymes. Un estudio del BID y Cambridge sobre Brasil, México, Colombia, Perú, Argentina y Chile encontró que las empresas que accedieron a crédito fintech mostraron mayor resiliencia frente a shocks, manteniendo o aumentando empleo, ingresos y ventas en comparación con grupos de referencia del estudio.
4. Capital de socios o inversores. Puede ser adecuado cuando el proyecto tiene alto potencial pero flujos todavía inciertos. La diferencia es clave: no se paga con una cuota fija, pero sí se comparte propiedad, control y potencial de valor futuro.
5. Reinversión de utilidades. Es el capital aparentemente “gratis” que a menudo se subestima. No tiene interés ni dilución, pero tiene un costo de oportunidad: el dinero que vuelve al negocio deja de estar disponible para el dueño o para otras inversiones.
El nuevo mapa del venture capital: más dinero, pero también más selectividad
Para startups de alto crecimiento, el escenario tampoco es simplemente “hay o no hay inversión”. LAVCA informó en septiembre de 2026 que durante el primer semestre de 2026 se desplegaron US$2.4 mil millones de capital de riesgo en América Latina, ligeramente por encima del promedio semestral de US$2.2 mil millones desde el segundo semestre de 2022.
Pero al mismo tiempo, el mercado se volvió mucho más selectivo: solo 27% de las startups que habían levantado capital de venture capital desde 2020 consiguió nuevamente financiación durante los 18 meses previos al corte del informe. LAVCA también señala menores tasas de “graduación” entre etapas de inversión y un foco mayor en eficiencia de capital.
Esto cambia la conversación con un inversor. Ya no alcanza con crecer rápido. Hay que mostrar cuánto cuesta crecer, cuánto dura la caja, cuál es el margen de contribución y qué camino existe hacia una nueva ronda o hacia la rentabilidad.
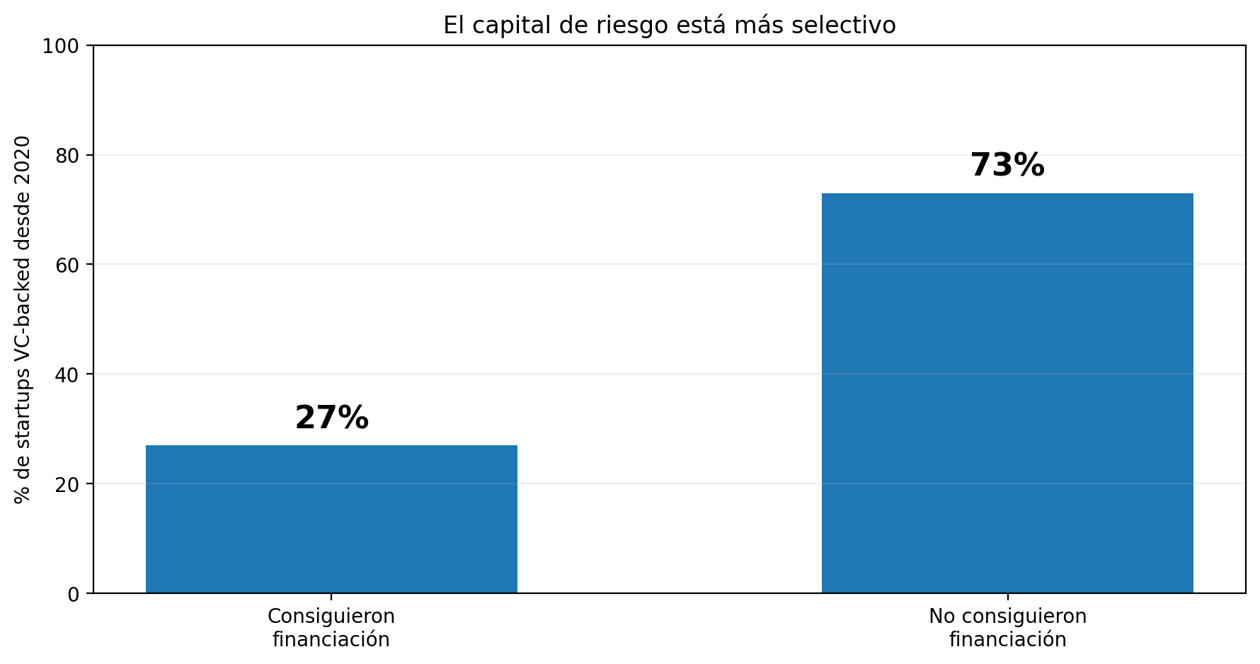
Gráfico 3. LAVCA reportó que solo 27% de las startups que habían levantado VC desde 2020 consiguió financiación nuevamente en los 18 meses previos al corte del informe 2026. Fuente: LAVCA, 2026.
El error más caro: usar capital caro para financiar un problema barato
Una empresa puede destruir valor sin darse cuenta cuando utiliza un instrumento inadecuado para una necesidad determinada. Financiar inventario de rotación rápida con deuda de largo plazo puede ser ineficiente. Utilizar capital accionario para cubrir una cuenta por cobrar de 60 días puede ser demasiado caro en términos de dilución. Tomar deuda de corto plazo para una expansión que tardará años en recuperar la inversión puede generar una presión innecesaria sobre la caja.
La regla práctica es sencilla: el plazo del dinero debería conversar con el plazo del activo o de la oportunidad que ese dinero financia.
Qué mira un financiador antes de decir que sí
El empresario debería imaginar el expediente desde el otro lado del escritorio. ¿Se entiende el modelo de negocio? ¿La empresa tiene ingresos repetibles? ¿Existe información financiera confiable? ¿Qué parte de las ventas se cobra realmente a tiempo? ¿La deuda actual está bajo control? ¿Qué garantías existen? ¿Qué ocurriría si las ventas caen 20%? ¿El dinero solicitado tiene un uso concreto?
Cuanto mejor pueda responder estas preguntas, menos dependerá de un discurso y más de evidencia.
La empresa que pide dinero debe mostrar para qué lo necesita
Una buena solicitud de crédito no empieza con el monto: empieza con el uso. “Necesitamos US$300.000” es una frase incompleta. “Necesitamos US$300.000 para financiar inventario asociado a contratos ya firmados, con un ciclo de cobro de 75 días” es otra cosa.
El segundo argumento permite evaluar riesgo, plazo y repago. También permite comparar alternativas: crédito bancario, factoring, financiamiento de proveedores, deuda privada o capital de socios.
Checklist antes de salir a buscar financiamiento
— Definir exactamente qué se va a financiar.
— Calcular cuánto capital se necesita y durante cuánto tiempo.
— Separar capital de trabajo de inversión de largo plazo.
— Preparar estados financieros y flujo de caja.
— Mapear cuentas por cobrar y días de pago.
— Determinar cuánto puede pagar la empresa sin comprometer la operación.
— Comparar costo financiero, garantías, plazos y posibles diluciones.
— Preparar un escenario de estrés: ¿qué sucede si las ventas caen o los cobros se retrasan?
La pregunta correcta no es “¿quién me presta?”
En América Latina existe una paradoja que explica buena parte de las frustraciones de los emprendedores: las pequeñas empresas son fundamentales para la economía, pero no siempre tienen acceso al crédito o instrumento financiero que mejor se adapta a su modelo de negocio.
Por eso, la pregunta que debería reemplazar a “¿quién me presta?” es mucho más estratégica:
“¿Cuál es la estructura de capital que permite financiar este crecimiento sin poner en peligro la empresa?”
La respuesta puede ser un banco. Puede ser factoring. Puede ser un inversor. Puede ser un socio. Puede ser una fintech. Puede ser una combinación de varias fuentes.
Lo importante es entender que **financiar una empresa no significa simplemente conseguir dinero**. Significa elegir quién asume el riesgo, cuánto cuesta ese capital, durante cuánto tiempo y qué recibe a cambio.
Preguntas para entrevistar a empresarios
- ¿Cuál fue el momento en que tu empresa necesitó capital para crecer y no lo consiguió?
- ¿Qué tipo de financiamiento utilizaste finalmente y por qué?
- ¿Qué fue lo más difícil de demostrarle al banco o al inversor?
- ¿Alguna vez rechazaste un contrato porque no tenías caja para ejecutarlo?
- ¿Qué pesa más hoy: el costo del dinero, las garantías o el plazo?
- ¿Has utilizado factoring, fintech o financiamiento de proveedores?
- ¿Qué porcentaje de tu capital de crecimiento proviene de utilidades reinvertidas?
- ¿Qué harías distinto si volvieras a levantar capital por primera vez?
Los números que todo emprendedor debería conocer
| Dato | Qué significa |
| 99% | Las mipymes representan 99% de las firmas de América Latina y el Caribe. |
| ≈ US$1 billón | Brecha estimada de financiamiento de las mipymes de la región. |
| 12% | Aumento medio del empleo asociado a préstamos formales en la síntesis de evidencia del BID, con heterogeneidad entre estudios. |
| 18% | Aumento medio de ventas y beneficios asociado a préstamos formales en esa misma revisión. |
| US$2.4 mil millones | Capital de riesgo desplegado en América Latina durante 1H 2026, según LAVCA. |
| 27% | Startups que habían levantado VC desde 2020 y obtuvieron financiación nuevamente en los 18 meses previos al corte del informe de LAVCA. |